
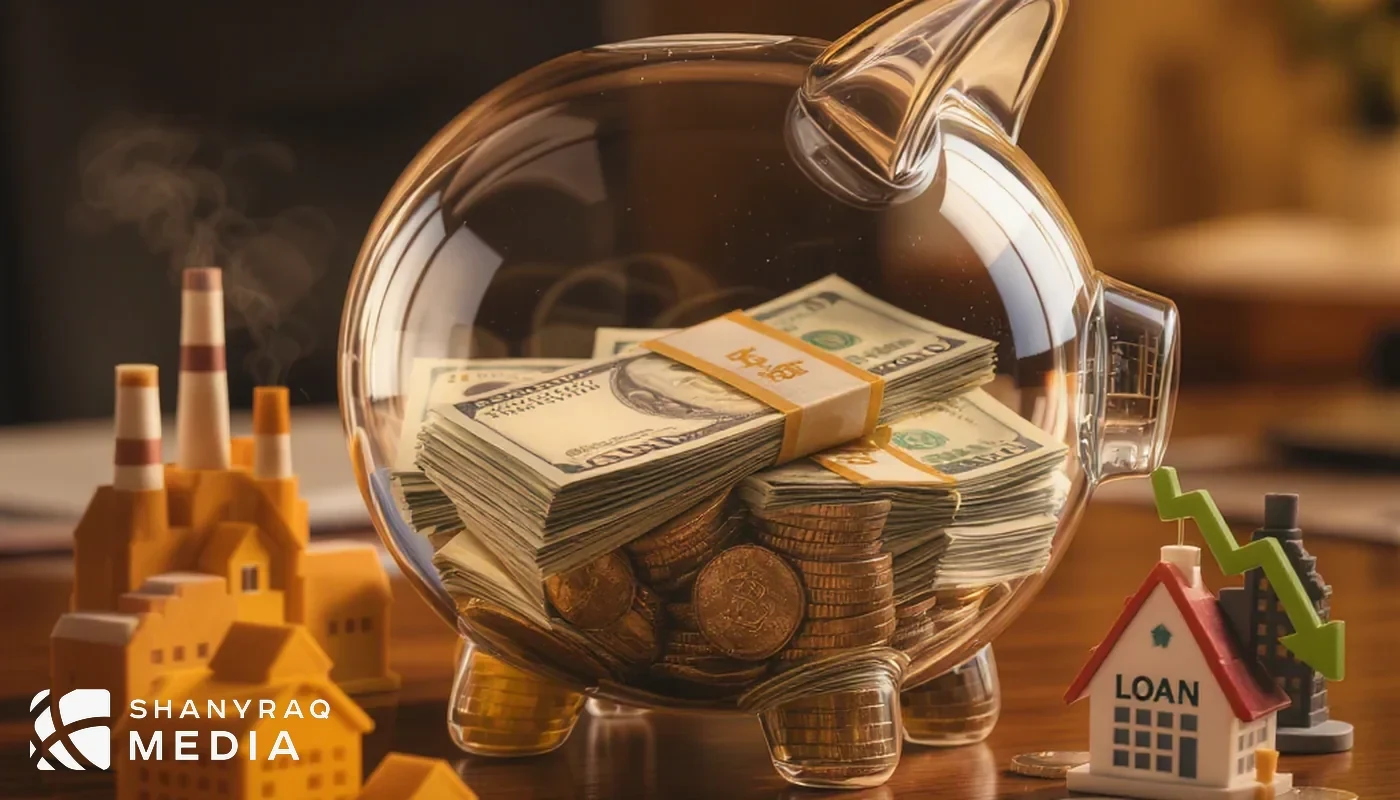
Банктердің 23,2 трлн теңге ликвидтілігі бизнеске несие қымбаттығын шешпейді
 Сілтеме көшірілді

...
Жасанды интеллект
Оқуға уақыт кете ме?
Мақалаларды тыңдай аласызБанктердегі жоғары ликвидті активтер мен несие нарығының жағдайы
2023 жылғы 1 тамыздағы мәлімет бойынша Қазақстан банктерінің жоғары ликвидті активтері 23,2 трлн теңгені құрайды. Бұл банктердің барлық активтерінің шамамен үштен бір бөлігіне тең. Сонымен бірге, Ұлттық банк нарықтан 7 трлн теңгеге дейінгі еркін ликвидтілікті алып отыр. Осыған қарамастан, шағын және орта бизнес 12,3 трлн теңгеге несие алған.
Несие беру ставкасының жоғары болуы және мемлекеттік қолдау
Бизнеске теңгемен берілетін несиелердің орташа ставкасы 21,5%-ды құрайды. Бұл көрсеткіш нарықтағы ақша жеткілікті болғанына қарамастан, несие қымбат екенін көрсетеді. Мемлекет несие беру ставкаларын субсидиялау, кепілдіктер және даму институттары арқылы қолдау көрсетіп отыр. Дегенмен, бұл шаралар бизнеске қолжетімді несиенің арзандауына әлі де жеткіліксіз әсер етіп отыр.
Қоғамдық талқылау және ұсыныстар
Парламент депутаты Татьяна Савельева мемлекеттік органдар мен Ұлттық банкті бизнеске ұзақ мерзімді несие берудің төмен деңгейінің себептерін анықтауға шақырды. Ол мемлекеттік қаржы құралдарының табыстылығы, мерзімі мен тәуекелдерін бизнеске несие беру шарттарымен салыстыруды ұсынады. Сонымен қатар, депутат мемлекеттік қарызды қызмет көрсету мен несие беру қолдауына жұмсалатын жалпы шығындарды есептеуді қажет деп санайды. Оның пікірінше, банктердің өз тәуекелімен бизнеске несие беруді ынталандыру үшін саясат пен заңнаманы өзгерту керек.
Несие нарығына әсер ететін факторлар
Банктердің жоғары ликвидті активтері мен Ұлттық банктің нарықтан алып отырған еркін ликвидтілігі бизнеске несие беру көлеміне тікелей әсер етеді. Мемлекеттің ішкі нарықта белсенді түрде қарыз алу фактісі де қаржы ресурстарының бағытталуын шектейді. Бұл жағдай бизнеске несие беру нарығындағы баға мен қолжетімділік мәселелерін ушықтыруы мүмкін.
Несие нарығының дамуын бақылау үшін маңызды сұрақтар
- Несие беру ставкасының нақты кезеңдік динамикасы қандай?
- Шағын және орта бизнеске несие беру көлемінің өсу қарқыны қалай өзгеруде?
- Ұлттық банктің ликвидтілікті нарықтан алу көлемі мен мерзімі қандай?
- Мемлекеттік қолдаудың шығындары мен тиімділігі қалай есептелуде?
- Банктердің өз тәуекелімен несие беруін ынталандыру үшін қандай заңнамалық өзгерістер қарастырылуда?
Банктер ликвидтілігінен бизнеске несиеге: нарықтық және мемлекеттік саясаттың өзара байланысы
Банктердің жоғары ликвидті активтерінің көлемі 23,2 трлн теңгеге жетуі қаржы жүйесінде капиталдың жеткілікті екенін көрсетеді. Алайда, несие беру ставкасының 21,5% деңгейінде қалыптасуы бұл ресурстардың бизнеске тиімді бағытталмауын білдіреді. Ұлттық банктің нарықтан 7 трлн теңге еркін ликвидтілікті алу фактісі ақша ағынының шектеулі екенін көрсетеді, бұл несие нарығындағы бағаға қысым түсіреді.
Мемлекеттік қолдаудың субсидиялар мен кепілдіктер арқылы жүзеге асуы бизнеске несие беруді қолжетімді етуге бағытталғанымен, оның әсері әлі де шектеулі. Депутаттың ұсыныстары мемлекеттік қаржы құралдарының тиімділігін және несие нарығындағы бағаның құрылымын қайта қарауға шақырады.
Бұл жағдай Қазақстандағы несие нарығының құрылымдық мәселелерін айқындайды: банктердің өз тәуекелімен ұзақ мерзімді несие беруге ынтасының төмендігі, мемлекеттік қаржы ресурстарының нарықтағы орны және Ұлттық банктің ақша-несие саясатының әсері. Алдағы кезеңде несие нарығының дамуын бақылау үшін ставка динамикасы, мемлекеттік қолдаудың шығындары мен тиімділігі, сондай-ақ банктердің несие портфелінің құрылымы маңызды индикатор болады. Бұл көрсеткіштер нарықтағы баға мен қолжетімділіктің өзгеруін, сондай-ақ бизнеске қаржыландырудың нақты жағдайын айқындайды.