
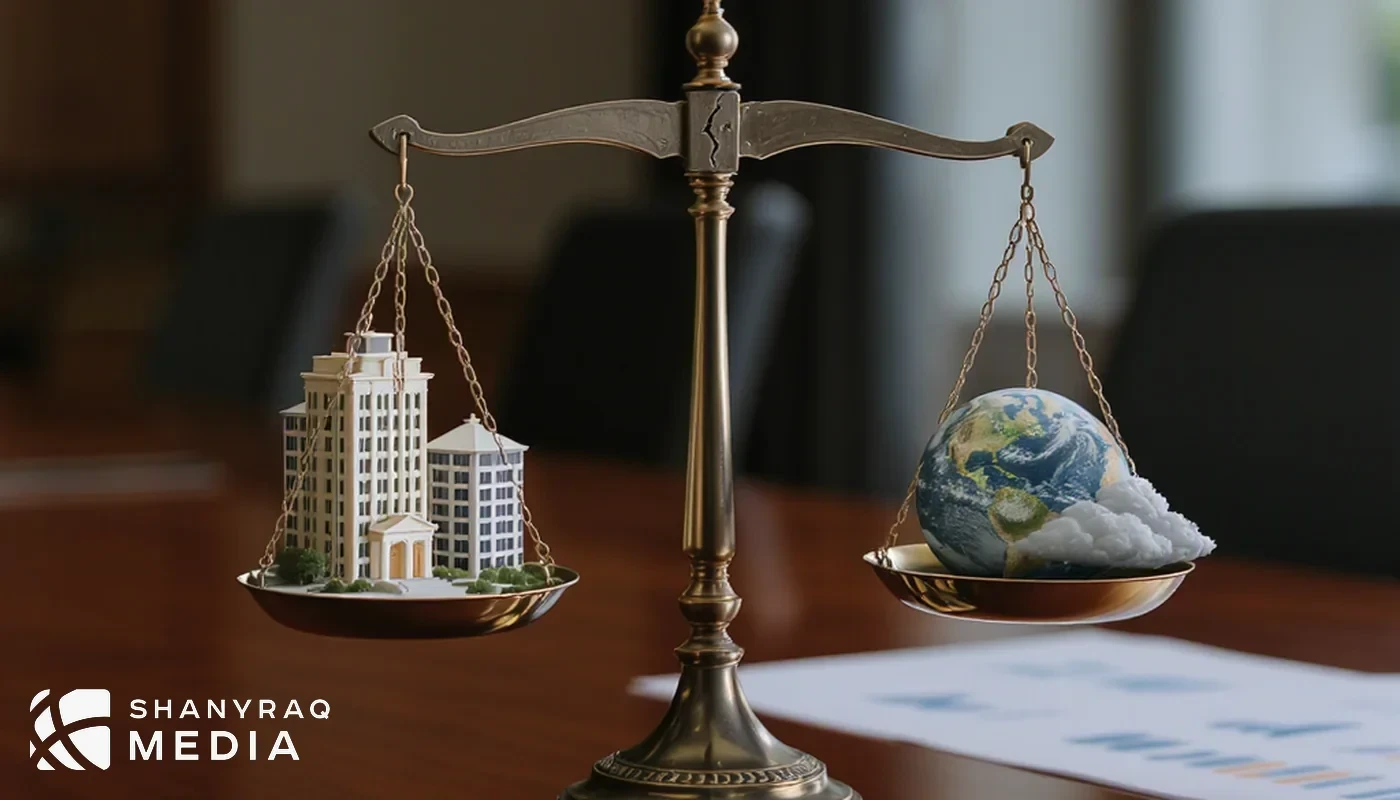
Климаттық тәуекелдер Қазақстан мен Қырғызстан банктерінің тұрақтылығын төмендетеді
 Сілтеме көшірілді

...
Жасанды интеллект
Оқуға уақыт кете ме?
Мақалаларды тыңдай аласызКлиматтық өзгерістер банктік жүйеге жаңа сынақтар әкелді
2026 жылғы наурызда жарияланған зерттеу Қазақстан мен Қырғызстан банктерінің климаттық тәуекелдерге төтеп беру қабілетін талдады. Климаттық шоктар физикалық (табиғи апаттар, мысалы, су тасқыны мен құрғақшылық) және трансформациялық (экономиканың көміртекті төмендетуіне көшу) тәуекелдерді қамтиды. Бұл факторлар банктердің несие портфелінің сапасына және операциялық тұрақтылығына кері әсер етуі мүмкін.
Қазақстан мен Қырғызстан үшін климаттық тәуекелдердің маңызы
Қазақстан банктері трансформациялық тәуекелдерге, әсіресе мұнай мен металл экспортынан тәуелді болғандықтан, сезімтал. Мысалы, әлемдік сұраныстың төмендеуі көмірсутектерге сұранысты азайтып, проблемалық несиелердің өсуіне ықпал етуі ықтимал. Қырғызстан экономикасы мигранттық аударымдарға 25-30% ВВП деңгейінде тәуелді, сондықтан аударымдардың қысқаруы валюталық қысым мен импорттық инфляцияны күшейтеді. Сонымен қатар, Қырғызстанда су тасқыны мен құрғақшылық ауыл шаруашылығына және қарыз алушылардың активтеріне тікелей қауіп төндіреді.
Қандай салалар мен топтарға әсер етеді
Бұл тәуекелдер негізінен қаржы секторы мен экспортқа тәуелді салаларға қатысты. Қазақстанда көмірсутек пен металл секторлары, Қырғызстанда ауыл шаруашылығы мен мигранттық аударымдарға тәуелді экономика зардап шегуі мүмкін. Банктер мен реттеушілерге климаттық тәуекелдерді басқару міндеті қойылады, өйткені олар қаржылық тұрақтылық пен экономикалық дамудың негізі болып табылады.
Қауіптер мен мүмкіндіктер
Қысқа мерзімді стресс жағдайларында Қазақстан банктері қаржылық көрсеткіштерін жақсарта алатыны байқалды, ал Қырғызстанда капиталдың күрт төмендеуі анықталды. Бұл екі елдің банктік жүйесінің әлсіз тұстарын көрсетеді. Климаттық тәуекелдерді ерте анықтау және интеграциялау банктік қадағалау мен стресс-тесттерге енгізілуі тиіс. Қазақстанда көміртекті көп шығаратын секторларға несие беруді шектеу және банктердің капиталын арттыру ұсынылады. Қырғызстанда аударымдардың қысқаруынан туындайтын тәуекелдерді азайту үшін капитал мен ликвидті резервтерді күшейту қажет.
Жасыл қаржыландыру (green finance) банктер мен экономика үшін тәуекелдерді төмендетудің тиімді құралы ретінде қарастырылады. Қазақстанда Астананың халықаралық қаржы орталығы жасыл облигациялар шығару арқылы осы бағытты дамытуға мүмкіндік береді. Қырғызстанда ұлттық жасыл несие беру стандарттары мен сертификаттау жүйесін қалыптастыру маңызды.
Климаттық тәуекелдерге қарсы банк жүйесінің болашағы
Климаттық тәуекелдер банктердің тұрақтылығын тек қысқа мерзімді емес, ұзақ мерзімді перспективада да анықтайды. Ұзақ мерзімді физикалық тәуекелдер қаржылық көрсеткіштерге теріс әсер етуі және экономиканың құрылымдық қайта құрылуына ықпал етуі мүмкін. Бұл жағдай банктердің бизнес-моделін қайта қарауға және қаржыны экологиялық тұрақты жобаларға бағыттауға итермелейді.
Қазақстан мен Қырғызстанның банктік жүйелері табиғи апаттар мен жасыл трансформацияның әсеріне төтеп беру үшін тұрақтылықты күшейтуге, қаржыны қайта бағыттауға және климаттық индикаторларды бақылауға баса назар аударуы тиіс. Бұл үрдістер банктердің тәуекелдерді басқару жүйесін жетілдірумен қатар, экономиканың жалпы тұрақтылығын арттыруға ықпал етеді.
Келешекте климаттық тәуекелдердің қаржылық секторға әсерін бағалау үшін стресс-тесттердің жиілігі мен ауқымын кеңейту, сондай-ақ климаттық индикаторларды енгізу маңызды. Бұл ретте, климаттық тәуекелдерді басқарудағы прогресс пен оның экономикалық нәтижелерін бақылау негізгі метрикалар болады.